
Pentirsi non basta: il significato di “ravvedimento” che spiega anche il linguaggio fiscale
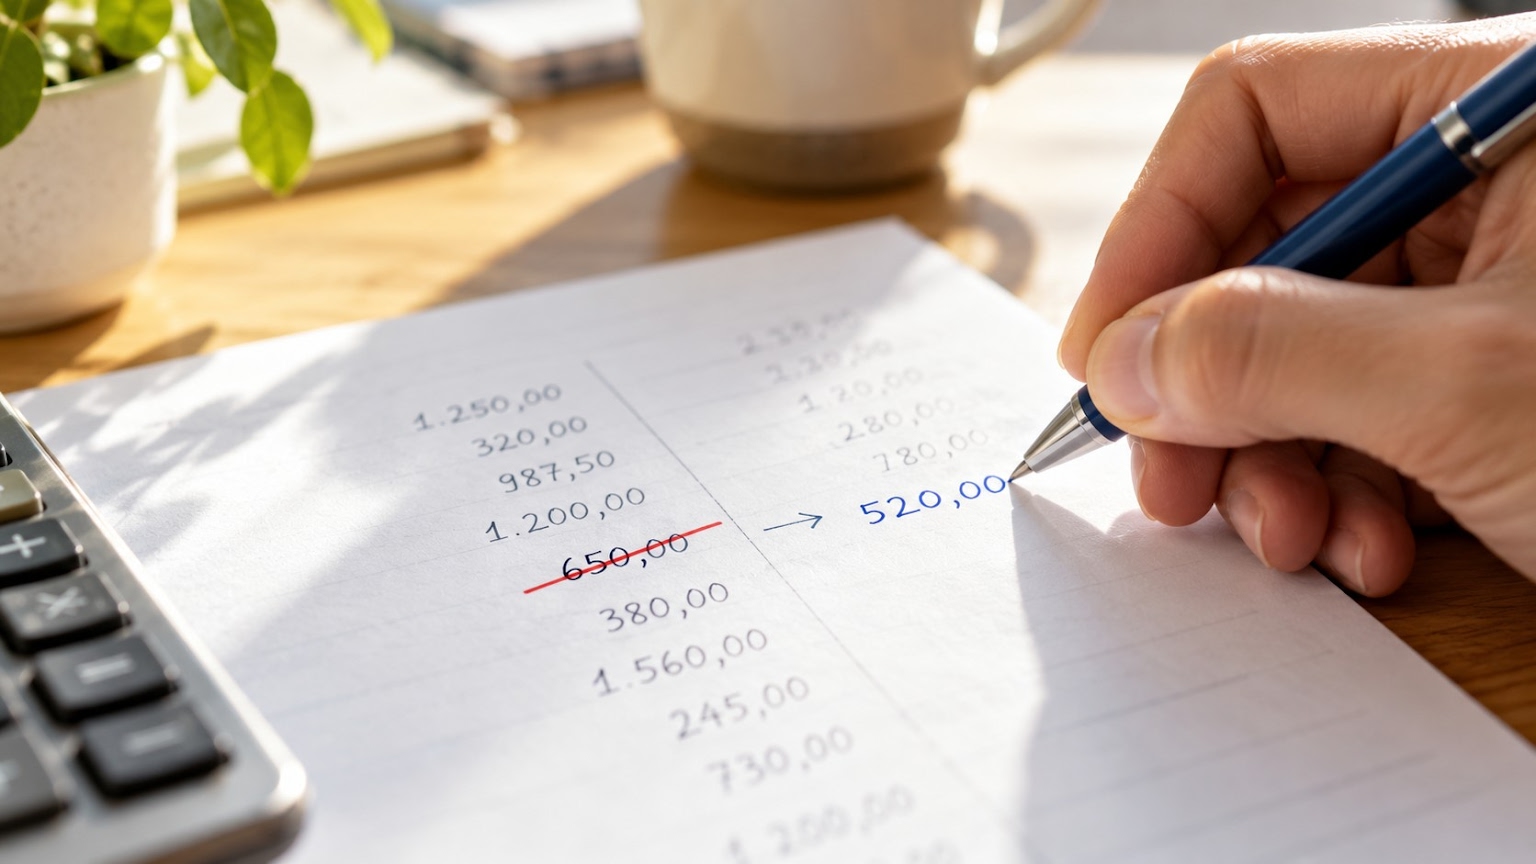
Ci si può ravvedere dopo una scelta sbagliata, un comportamento di cui ci si pente o una decisione presa troppo in fretta. Ma oggi il ravvedimento compare anche nelle comunicazioni dell'Agenzia delle Entrate, tra imposte, dichiarazioni e sanzioni. Come ha fatto una parola legata alla coscienza e al pentimento a diventare un termine del linguaggio fiscale?
La risposta si trova in una sfumatura che spesso passa inosservata: ravvedersi non significa semplicemente essere dispiaciuti per qualcosa che si è fatto. Significa riconoscere un errore e cercare di correggerlo. Ed è proprio questa seconda parte del significato ad aver reso la parola particolarmente adatta al linguaggio del diritto.
Per comprenderne l'origine bisogna partire dal verbo ravvedersi, che appartiene alla stessa famiglia di vedere e avvedersi. Il legame non è soltanto formale. In passato, infatti, ravvedersi poteva significare anche accorgersi di qualcosa, rendersi conto di una situazione che prima non era stata compresa.
È un significato molto antico, già documentato nella lingua italiana della fine del Duecento. Il verbo compare anche nella letteratura: Boccaccio lo utilizza con il senso di riconoscere i propri errori e cambiare condotta, mentre Ariosto conserva testimonianza dell'antico significato di accorgersi.
All'origine del ravvedimento c'è dunque l'idea di vedere, o meglio di arrivare a comprendere qualcosa che prima non si vedeva chiaramente. Da questa consapevolezza nasce la possibilità di cambiare comportamento.
Nel corso del tempo, il verbo si è legato soprattutto alla sfera morale e religiosa. Ravvedersi significava riconoscere le proprie colpe, abbandonare una condotta sbagliata e intraprendere una strada diversa. Non si trattava soltanto di provare rimorso, ma di dare una conseguenza concreta al pentimento.
La distinzione è importante perché pentimento e ravvedimento non sono perfettamente sinonimi, anche se nel linguaggio quotidiano vengono spesso utilizzati come tali.
Il pentimento riguarda soprattutto il sentimento che nasce dalla consapevolezza di aver sbagliato. Possiamo pentirci di una frase pronunciata in un momento di rabbia, di una promessa non mantenuta o di un'occasione perduta, senza necessariamente fare qualcosa per rimediare.
Il ravvedimento, invece, richiama più direttamente un cambiamento di atteggiamento e di condotta. Chi si ravvede non si limita a riconoscere il proprio errore: cerca di comportarsi diversamente.
È questa caratteristica ad aver favorito l'ingresso della parola nel linguaggio giuridico.
Nel diritto penale, per esempio, si incontra l'espressione ravvedimento operoso, riferita, in determinati casi previsti dalla legge, a comportamenti attraverso i quali una persona rinuncia a proseguire un'azione illecita o interviene per impedirne le conseguenze. Il punto centrale è il passaggio dalla consapevolezza all'azione.
Lo stesso principio linguistico si ritrova nel diritto tributario, dove il ravvedimento operoso permette al contribuente, alle condizioni stabilite dalla legge, di regolarizzare spontaneamente determinate violazioni fiscali.
Può accadere, per esempio, che una persona dimentichi di effettuare un versamento entro la scadenza prevista. In presenza dei requisiti richiesti, il contribuente può rimediare pagando l'imposta dovuta, gli interessi e una sanzione ridotta rispetto a quella ordinaria.
La parola mantiene quindi una parte importante del proprio significato originario: chi ha commesso un errore ha la possibilità di intervenire per correggerlo. Ma c'è una differenza sostanziale rispetto al ravvedimento morale: al fisco non interessa stabilire se il contribuente provi un sincero pentimento. Contano gli adempimenti effettuati e il rispetto delle condizioni previste dalla normativa.
Il termine è tornato anche nelle notizie economiche per le disposizioni relative al cosiddetto ravvedimento speciale, una particolare forma di regolarizzazione fiscale destinata a specifiche categorie di contribuenti. In questo caso, però, bisogna distinguere le diverse procedure: il ravvedimento speciale e quello operoso ordinario non hanno necessariamente le stesse condizioni e modalità di applicazione.
È interessante osservare come una parola dalla forte impronta morale possa assumere un significato così tecnico senza perdere del tutto il proprio legame con il passato.
A differenza di termini come multa, sanzione o accertamento, che richiamano soprattutto l'intervento dell'autorità, ravvedimento mette al centro la possibilità di correggere una situazione. Non descrive soltanto la conseguenza dell'errore, ma anche l'iniziativa di chi cerca di porvi rimedio.
La sua storia racconta dunque un passaggio linguistico particolarmente significativo: dall'atto di accorgersi di qualcosa alla consapevolezza di aver sbagliato, fino alla decisione concreta di cambiare comportamento.
Oggi possiamo incontrare il ravvedimento tanto in una conversazione sulla vita privata quanto in una comunicazione tributaria. I contesti sono lontanissimi, ma l'idea che li unisce è rimasta riconoscibile.
Perché, in fondo, ravvedersi non significa soltanto guardare diversamente ciò che si è fatto, ma decidere che cosa fare dopo.
Categorie dell'articolo:
Storie di paroleAltri articoli in Storie di parole:
 Perché chi possiede miliardi viene chiamato Paperone: una parola nata nei fumetti Dal personaggio creato da Carl Barks nel 1947 al linguaggio dei giornali: l'origine del termine, il suo legame con Dickens e le sfumature ironiche dell'uso moderno.
 Perché usiamo la parola conversione anche parlando di ambiente Dal latino convertere agli usi religiosi, tecnologici ed economici: una stessa idea di cambiamento di direzione attraversa i molti significati di “conversione” e aiuta a comprendere la sua applicazione alle questioni ambientali.
| Dizy © 2013 - 2026 Prometheo | Informativa Privacy - Avvertenze |